多様化する日本の決済市場——ローカルエコシステムが加盟店の決済導入をどう変えるのか

Home 記事一覧
今年も東京ゲームショウの季節がやってきました。世界最大級のゲームイベントの一つであるTGSは、日本におけるデジタルコンテンツ消費の活況を映し出すとともに、ゲーム内の購入、チャージ、サブスクリプションといったオンライン決済シーンに改めて注目を集めています。
高頻度かつ継続的に発生するオンライン取引では、決済手段のカバレッジ、取引成功率、リピート購入時の決済体験、リスク管理に対して、より高い水準が求められます。
 
ゲームは、こうした要件が特に集約される業界の一つにすぎません。日本のオンライン消費市場全体に目を向けると、加盟店が直面する決済課題はより複合的です。現地消費者の決済習慣に対応すると同時に、国内アクワイアリングネットワーク、トランザクションルーティング、コンプライアンス要件、その後の運用まで考慮する必要があります。
 
日本市場への参入を検討する海外企業にとって、決済機能をどこまでローカライズできるかは、取引効率や市場参入コストに直接影響します。こうしたローカライズの重要性が高まっている背景を理解するには、まず日本の消費者がどのような決済手段を選んでいるのかを見る必要があります。

CHAPTER. 01

日本のオンライン決済市場で進む多様化

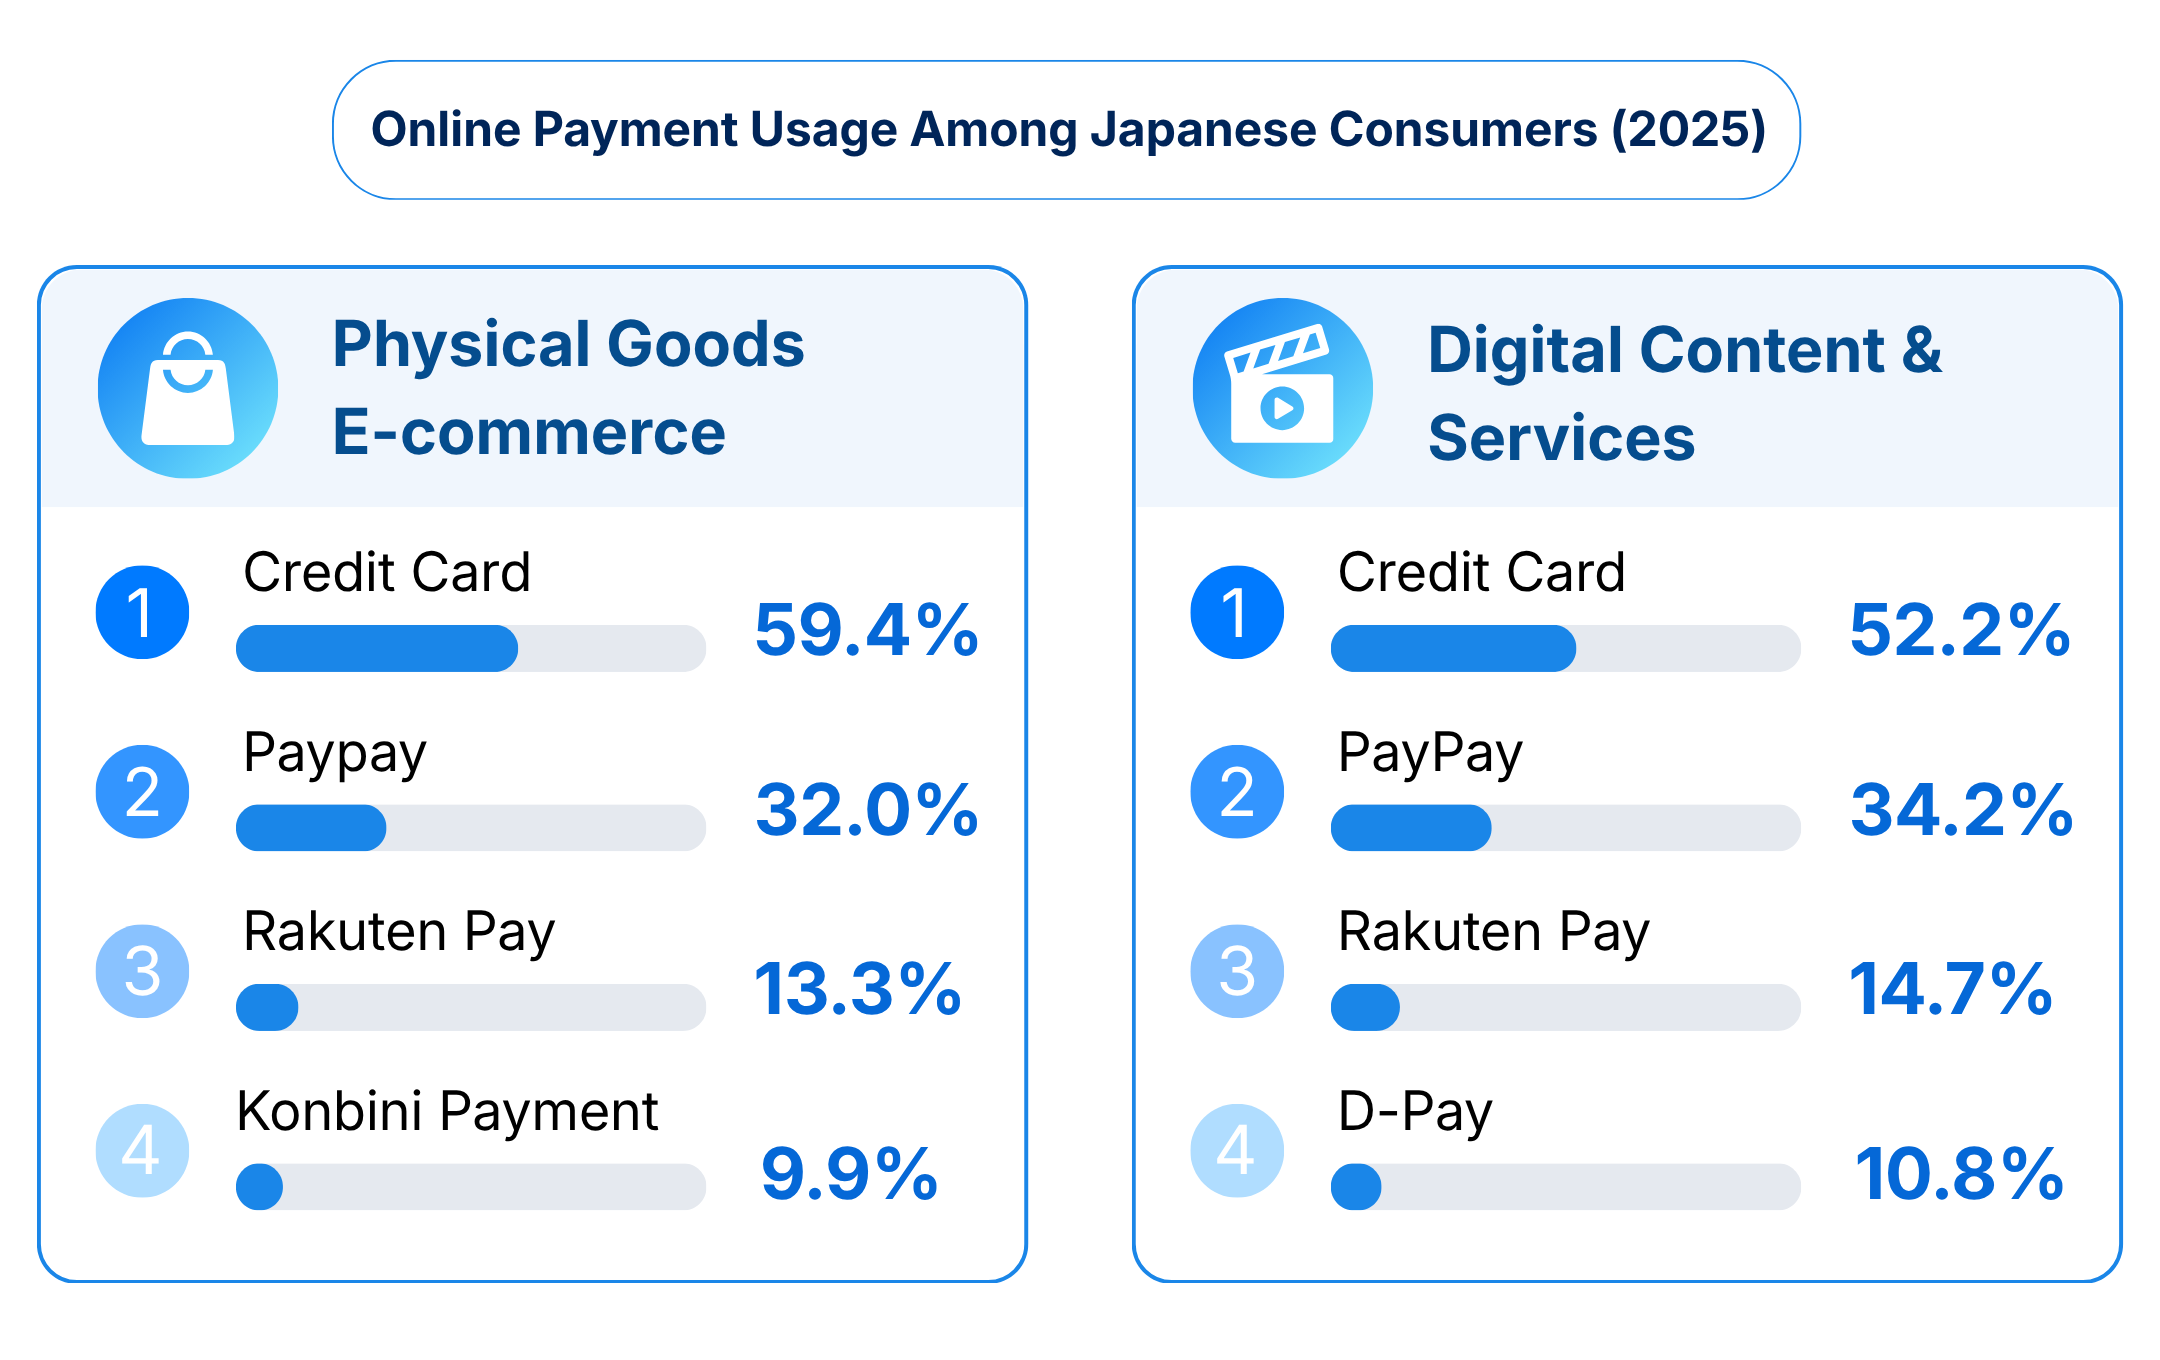
SBペイメントサービスが2025年に日本のEC利用者を対象に実施した調査では、決済市場は引き続きクレジットカードを中心に構成されている一方、消費者が選ぶ決済ブランドはより分散し、国内ウォレットの利用率も継続的に上昇しています。
長期的に見ると、クレジットカードの利用率は低下傾向にある一方、PayPayや楽天ペイなどの国内ブランドは利用を拡大しています。ただし短期的には、クレジットカードが引き続き日本のオンライン決済で主導的な地位を占めると考えられます。日本のオンライン決済市場は、クレジットカードへの高い依存から、「クレジットカード+国内ウォレット」が併存する構造へと徐々に移行しています。
 
QR・バーコード決済では、主要ブランドへの利用集中がより顕著です。MMD研究所が2026年7月に実施した調査では、QR・バーコード決済利用者のうち、PayPayの利用率は66.0%、楽天ペイは35.3%、d払いは30.8%でした。複数回答形式のため、これらの数値は取扱高シェアではなくブランドの利用浸透率を示すものですが、現在のユーザー構成を把握するうえで参考になります。
 
なかでもPayPayは、特定の通信キャリアのユーザー層を越えて利用を広げ、登録ユーザー数は7,500万人を突破しています。SBペイメントサービスの調査でも、NTTドコモ、KDDI、SoftBank、楽天モバイルのいずれのユーザーにおいても、オンライン決済で最も利用される上位2つは一貫してクレジットカードとPayPayでした。
日本のローカル決済市場では、決済ブランドごとに結び付く消費者層、アカウント体系、利用シーンが異なります。その違いは、加盟店が日本市場でどこまで決済手段をカバーできるか、そしてどのユーザー層にリーチできるかにも直接影響します。
 
加盟店にとって、こうした決済手段の分散は最終的に購入完了率にも影響します。調査では、普段利用している決済手段が使えない場合、56.5%を超える消費者がそのサイトから離脱するとされています。日本市場に参入する海外加盟店にとって、クレジットカードに加えて主要な国内決済手段をカバーすることは、決済ローカライゼーションの重要な要素となっています。

CHAPTER. 02

ローカル決済を支えるユーザーエコシステム

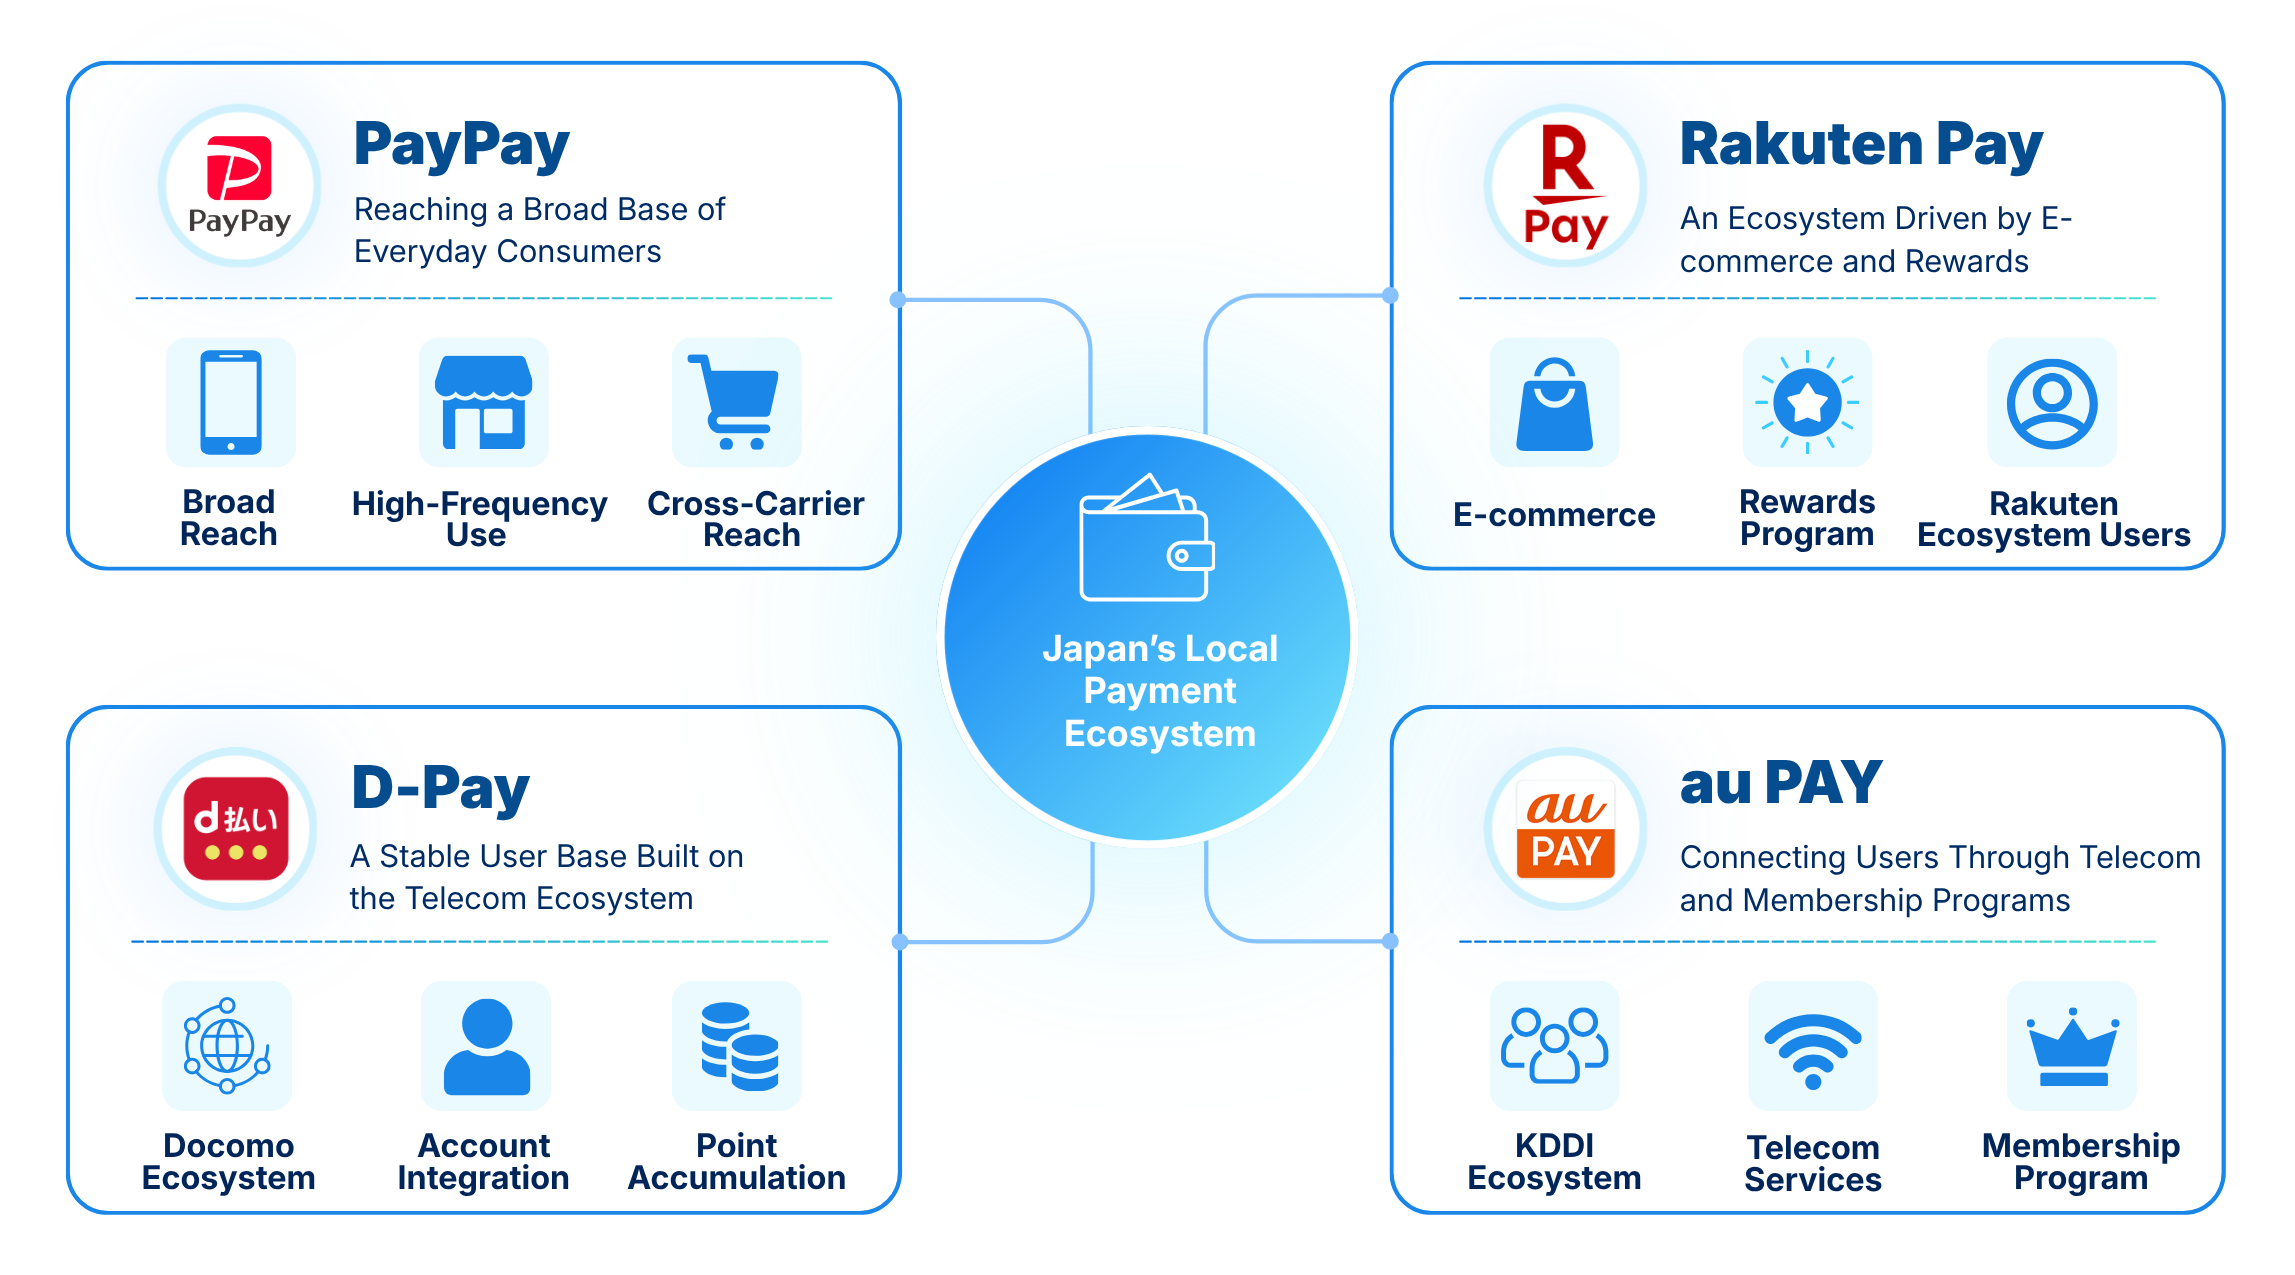
日本のオンライン決済市場におけるローカライゼーションは、単にウォレットのロゴをいくつか追加するだけではありません。決済ブランドごとに、その背後にあるユーザーエコシステムも異なります。
 
現在も、クレジットカードはホテル、旅行、EC、高額商品の購入などで重要な決済手段となっています。一方、日本では現金を利用する習慣が根強く、コンビニエンスストアのネットワークも全国に広がっていることから、コンビニ決済も引き続き広く利用されています。特にECをはじめとするオンライン消費では、一定の利用基盤を維持しています。
 
国内ウォレットでは、PayPayが幅広いユーザー基盤と日常的な高頻度利用を背景に利用を拡大しています。楽天ペイは楽天のECやポイントプログラムとの結び付きが強く、d払いとau PAYはそれぞれDocomo、KDDIの通信サービス、アカウント、ポイントエコシステムを基盤として、継続的な利用につなげています。
決済手段の多様化は、海外加盟店が日本市場へ参入する際の決済対応の複雑さも高めています。
 
カード決済では現地のアクワイアラーや決済ネットワークとの接続が必要となり、国内ウォレットにもそれぞれ独自の技術、契約、運用体系があります。決済手段ごとに個別契約・個別接続を行う場合、対応する決済手段が増えるほど、システム保守、契約管理、その後の運用にかかる負担も大きくなります。
 
そのため、日本市場で決済サービス事業者に求められるものは、単に「何種類の決済手段に対応しているか」だけではありません。国内アクワイアリングネットワークに接続できるか、主要な決済エコシステムをカバーできるか、さらにそれらを統一された技術基盤で統合できるかが、より重要になっています。

CHAPTER. 03

日本のローカル決済ネットワークを構築

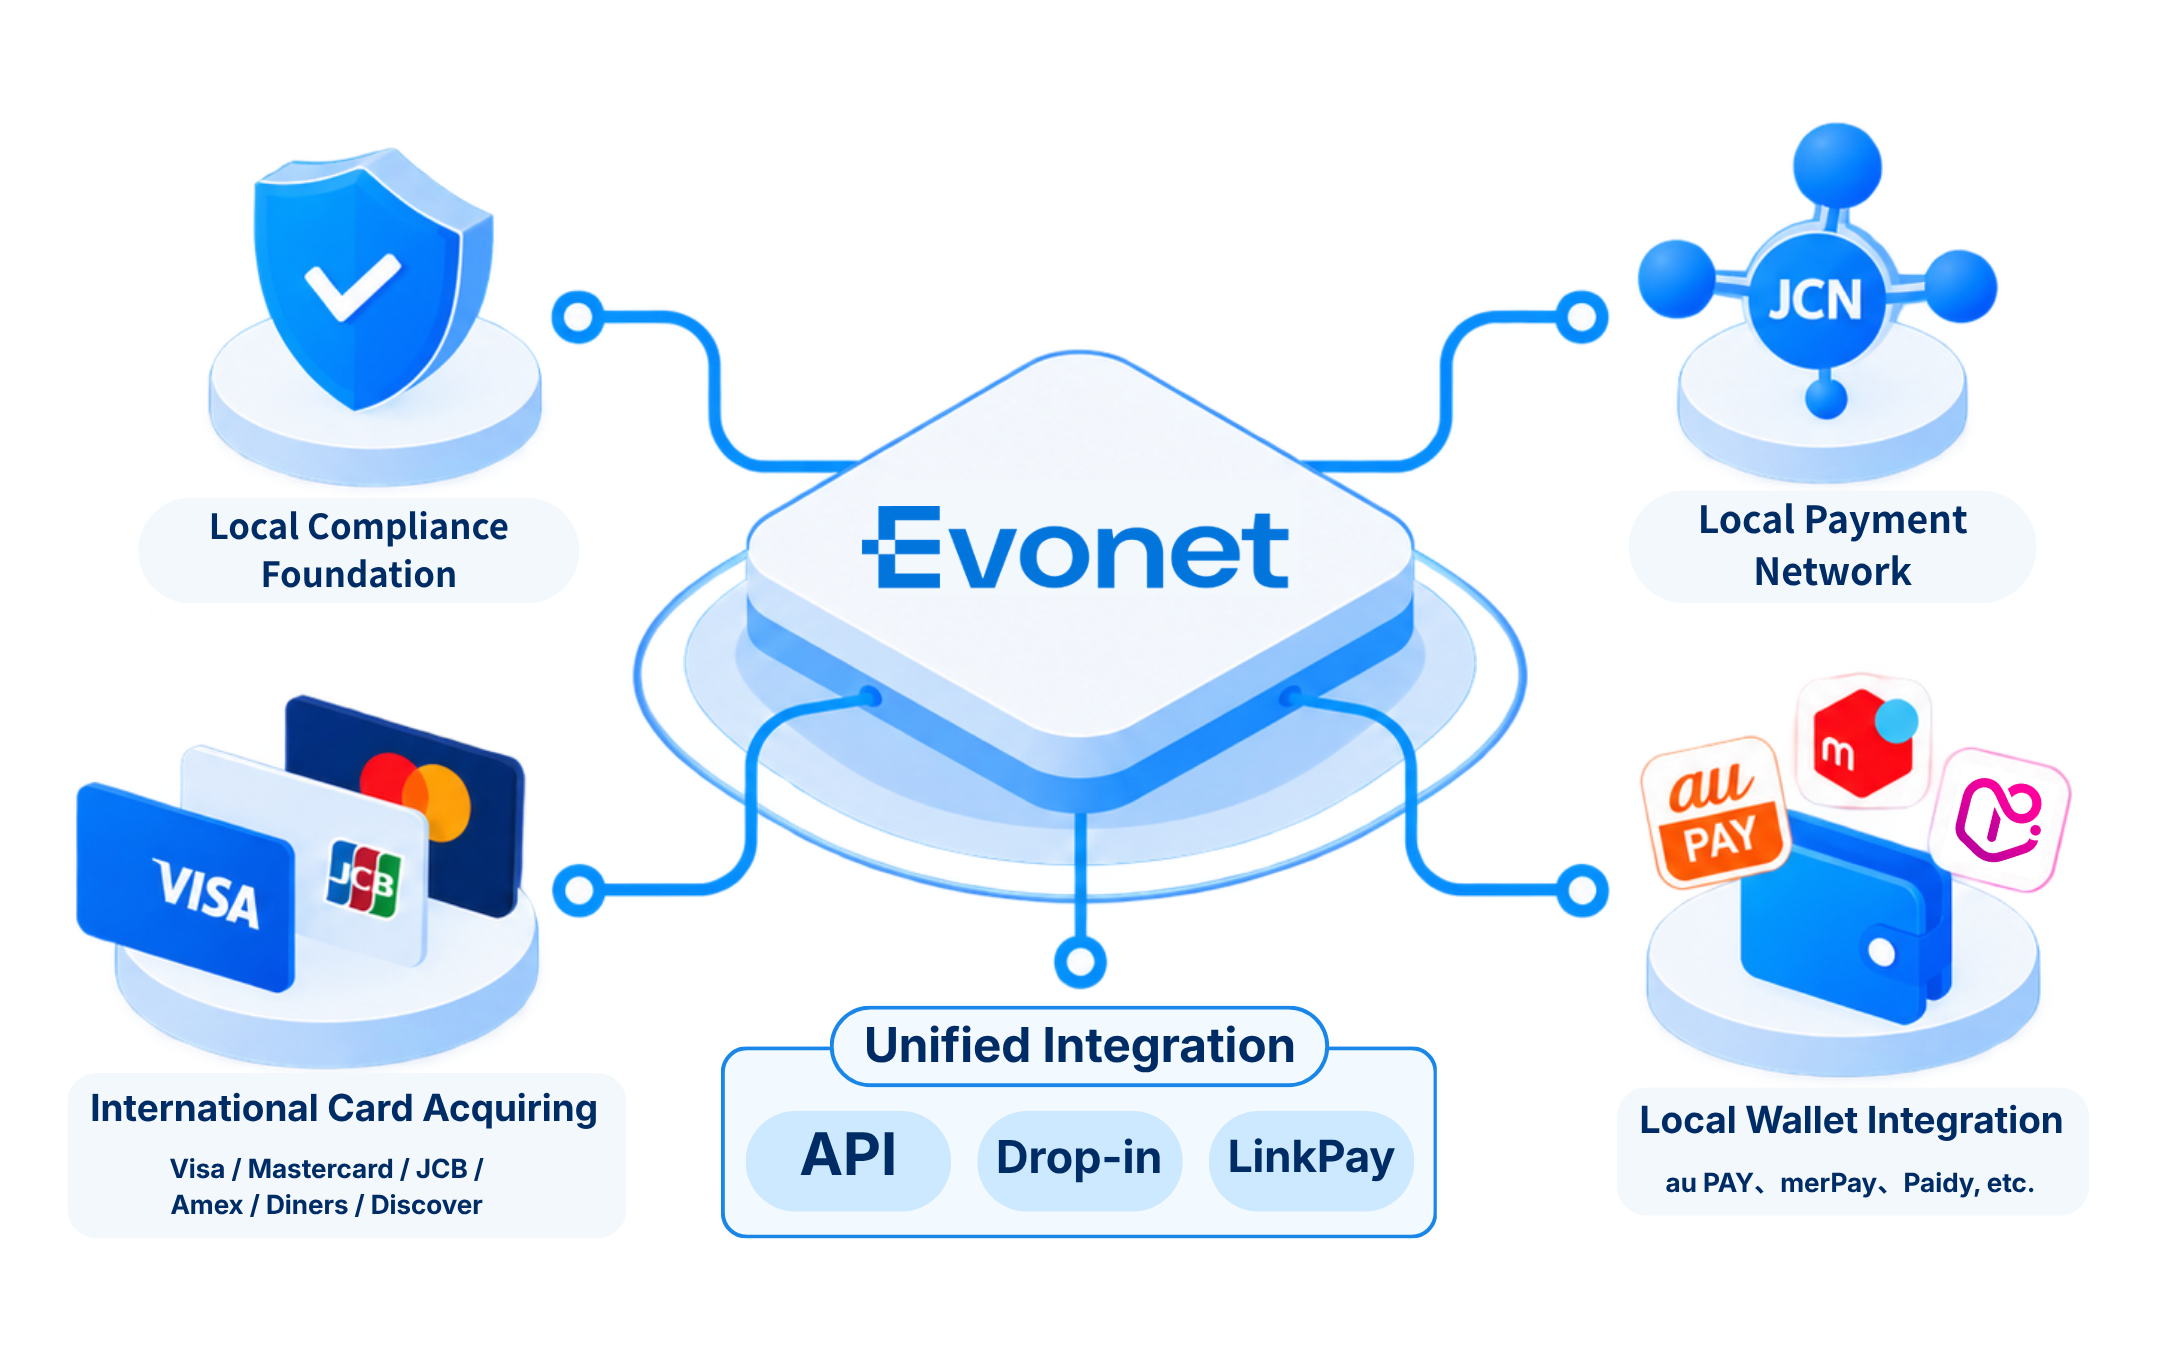
複数の決済エコシステムが共存し、高度にローカライズされた日本市場に対応するため、Evonetは日本において、国内規制への対応、国際カードのアクワイアリング、国内決済ネットワーク、ローカル決済手段をカバーする決済基盤を構築しています。

国内規制への対応基盤

Evonet Global Japanは、日本の割賦販売法に基づくクレジットカード番号等取扱契約締結事業者として登録されています。
 
この登録は、Evonetが日本の規制枠組みのもとでクレジットカード加盟店関連業務を展開し、国内のアクワイアラーや決済ネットワークとの接続を拡大していくための重要なコンプライアンス基盤となっています。

国際カードのアクワイアリング

カード決済では、Evonetは日本の主要な決済インフラネットワークの一つである**JCN(Japan Card Network)**に接続しており、日本国内のカード取引を接続・処理するためのネットワーク基盤を構築しています。
 
このネットワーク接続を基盤として、EvonetはSMCCやJCBをはじめとする複数の国内アクワイアラーと提携し、包括代理方式による事業を展開しています。Visa、Mastercard、JCB、American Express、Diners Club、Discoverなど、主要な国際カードブランドのオンライン決済に対応しています。
 
この方式では、加盟店がEvonetに代理権を付与し、国内アクワイアラーとの加盟店契約や関連する業務プロセスをEvonetが支援することで、複数のアクワイアラーと個別に接続する際の導入・運用の複雑さを軽減できます。さらに、国内ネットワークと複数のアクワイアラーへの接続を活用することで、トランザクションルーティング、アクワイアラーの選択、オーソリゼーションの最適化にもより大きな柔軟性を持たせることができます。

ローカル決済手段と統合接続

国際カードに加えて、Evonetは日本のローカル決済手段への対応も継続的に拡大しています。現在、PayPay、d払い、au PAY、メルペイ、Paidyなどに対応しているほか、コンビニ決済、Pay-easy、銀行振込、BitCashなどのプリペイドカードを含む多様な決済手段をカバーしています。加盟店は統合された接続方式を通じて、国際カードと日本のローカル決済チャネルを一括して利用できます。
 
Evonetは、API、Drop-in、LinkPayなど複数の接続方式を提供しています。加盟店は、自社のPCI DSS対応状況、決済画面の要件、システム構成に応じて適切な方式を選択でき、複数の決済チャネルを個別に接続する場合に比べて、開発・運用コストを抑えることができます。

CHAPTER. 04

ローカル接続がもたらす3つの価値

日本の決済市場はローカル性が高く、加盟店が最終的に得られる決済効率は、基盤となる接続方式に大きく左右されます。
 
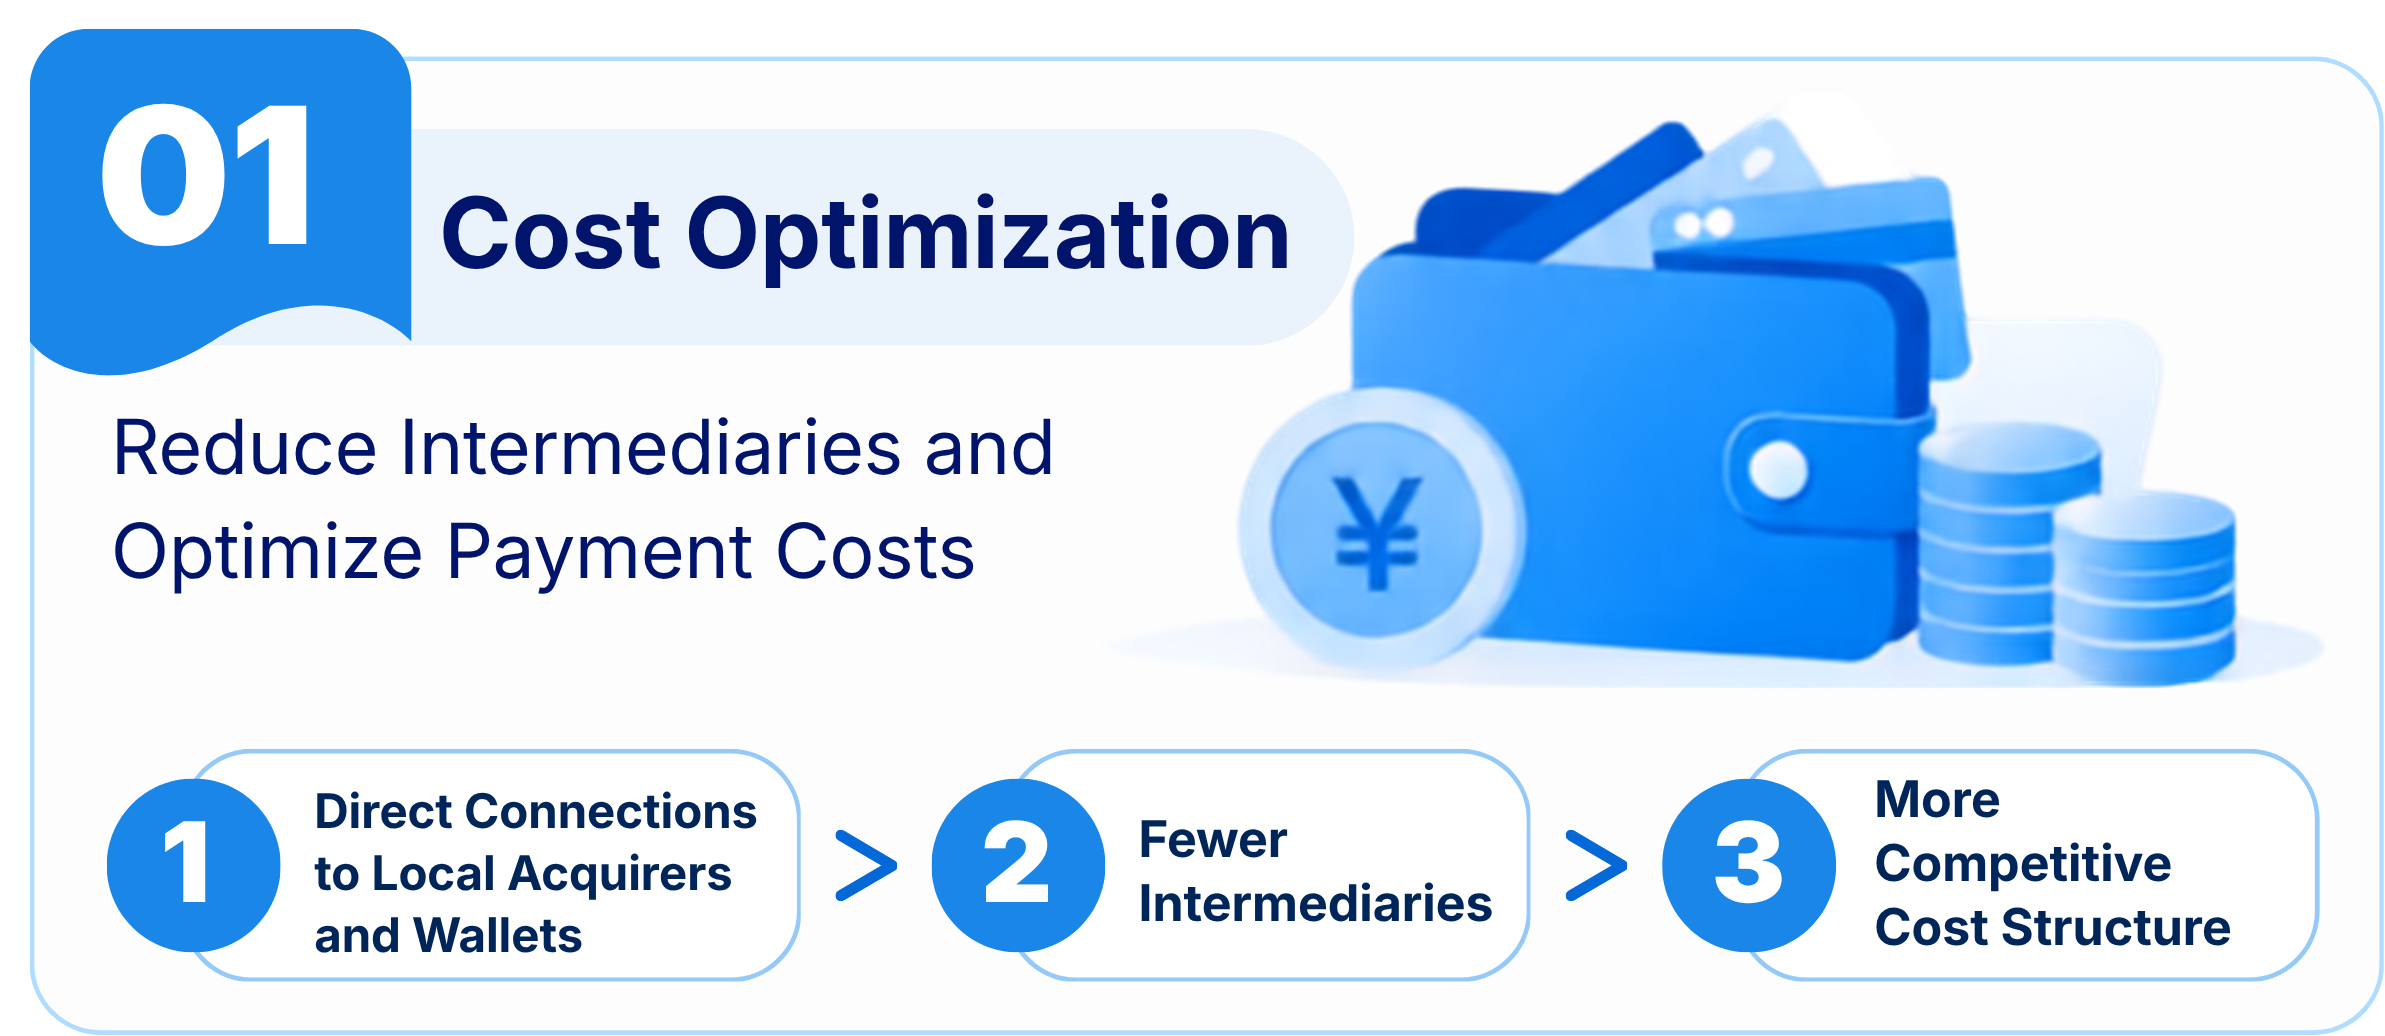
Evonetが国内アクワイアラー、決済ネットワーク、ウォレットと直接接続する価値は、単に「対応する決済手段を増やす」ことにとどまりません。その効果は、決済コスト、取引成功率、市場展開という3つの側面に広がります。

Evonetは、国内アクワイアラーやウォレット事業者との直接的な提携を通じて、決済経路における中間レイヤーを減らすことができます。取引規模が一定水準に達すると、より短い決済経路によって、加盟店に対して競争力のある料率や商業条件を提示できる余地が広がります。

日本市場で中長期的に事業を展開する加盟店では、決済規模が拡大するにつれて、チャネル構成や提携モデルによるコスト差もより大きくなります。より直接的な国内接続は、将来的に決済コスト全体を最適化するための選択肢を広げます。
同一の取引であっても、利用するアクワイアラー、決済ネットワーク、処理戦略によって、オーソリゼーション結果が異なる場合があります。
 
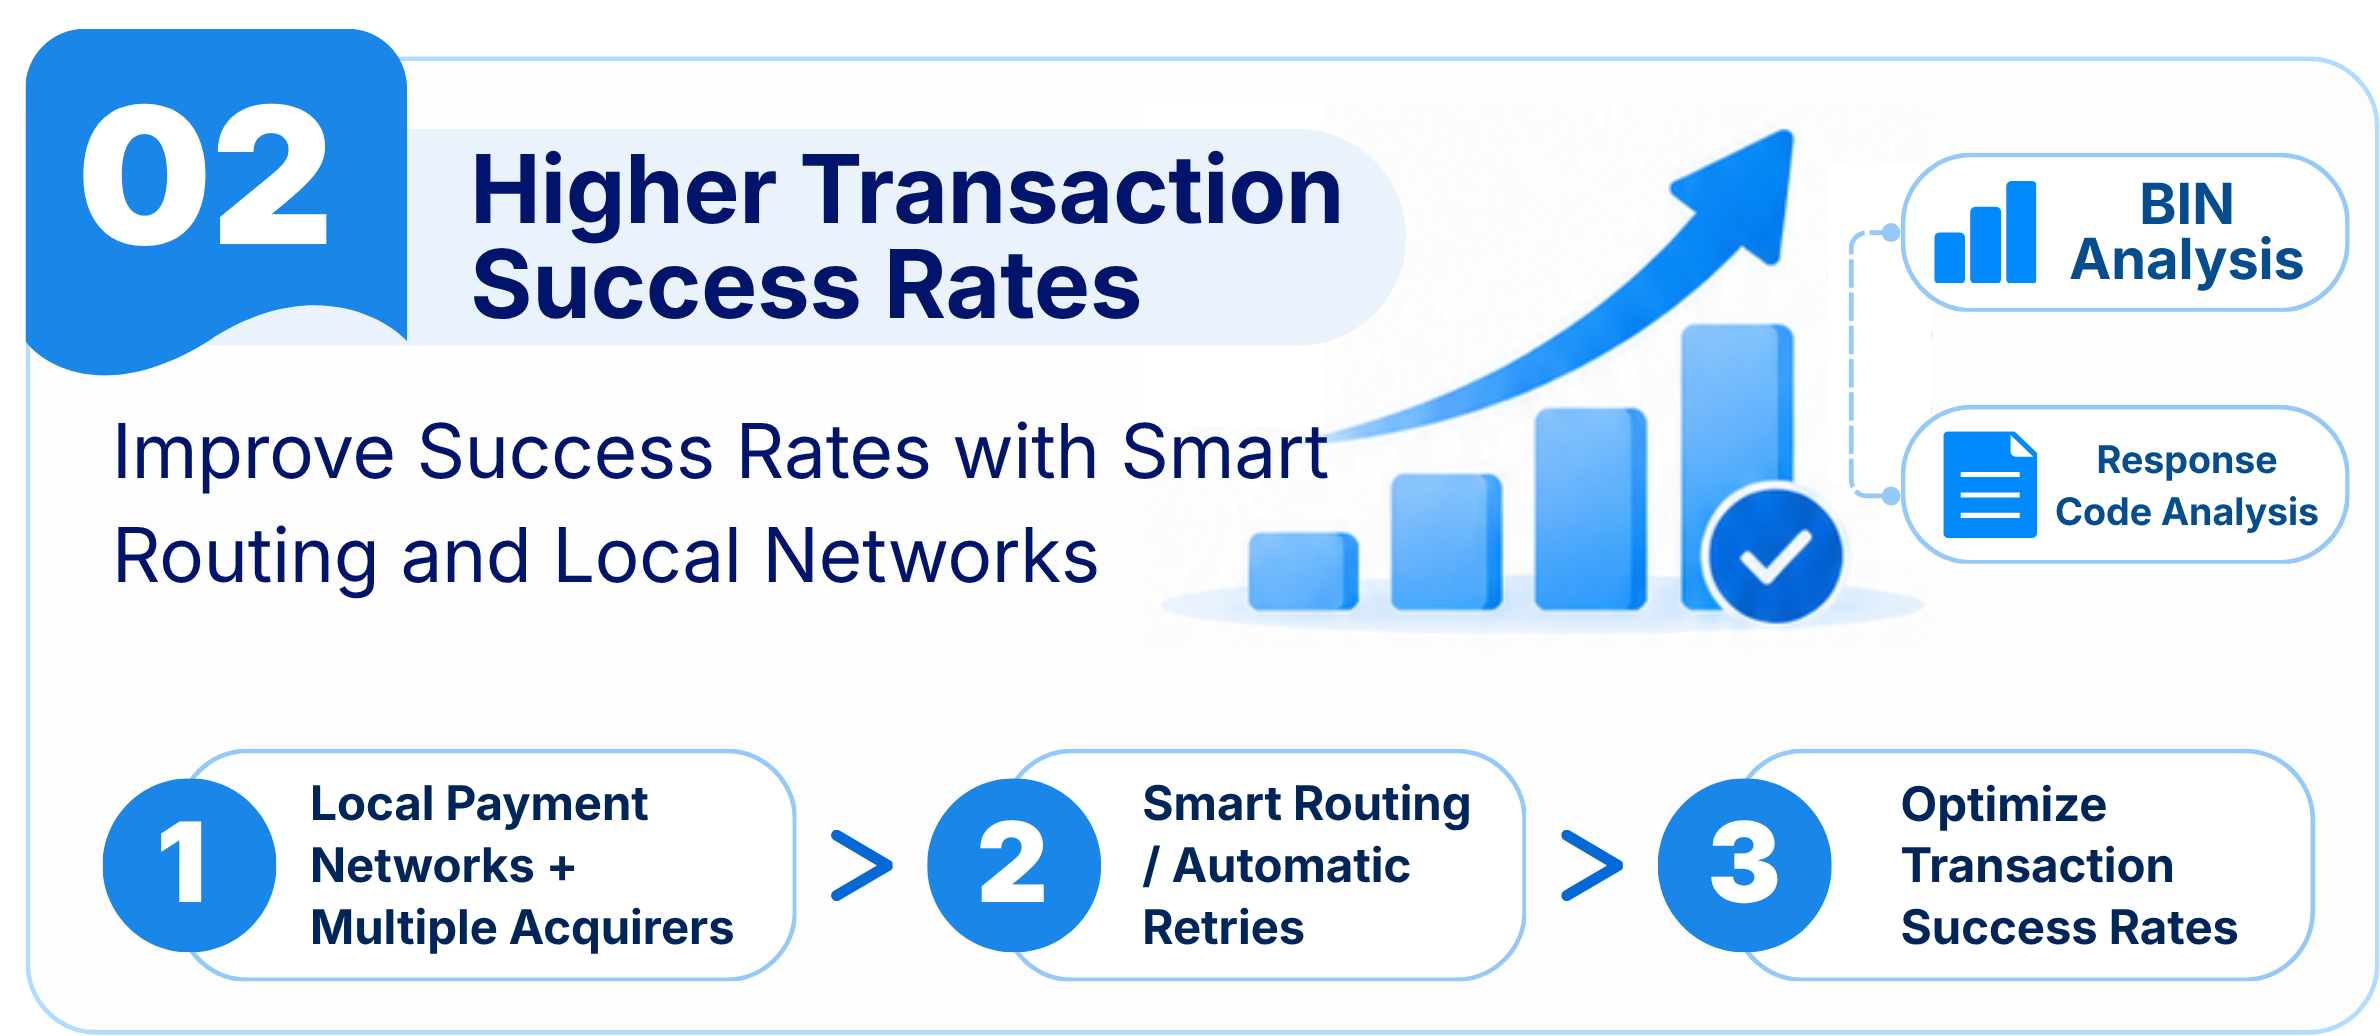
Evonetは現在、スマートルーティング、自動リトライ、BIN分析、レスポンスコード分析などの機能を備えており、チャネルのパフォーマンスや取引特性に応じて処理経路を最適化できます。
 
これらの技術機能を日本国内の決済ネットワークや複数のアクワイアラー接続と組み合わせることで、決済最適化は取引失敗後の単純なリトライにとどまらず、アクワイアリングチャネル、ルーティングルール、取引特性に応じた調整まで行うことができます。
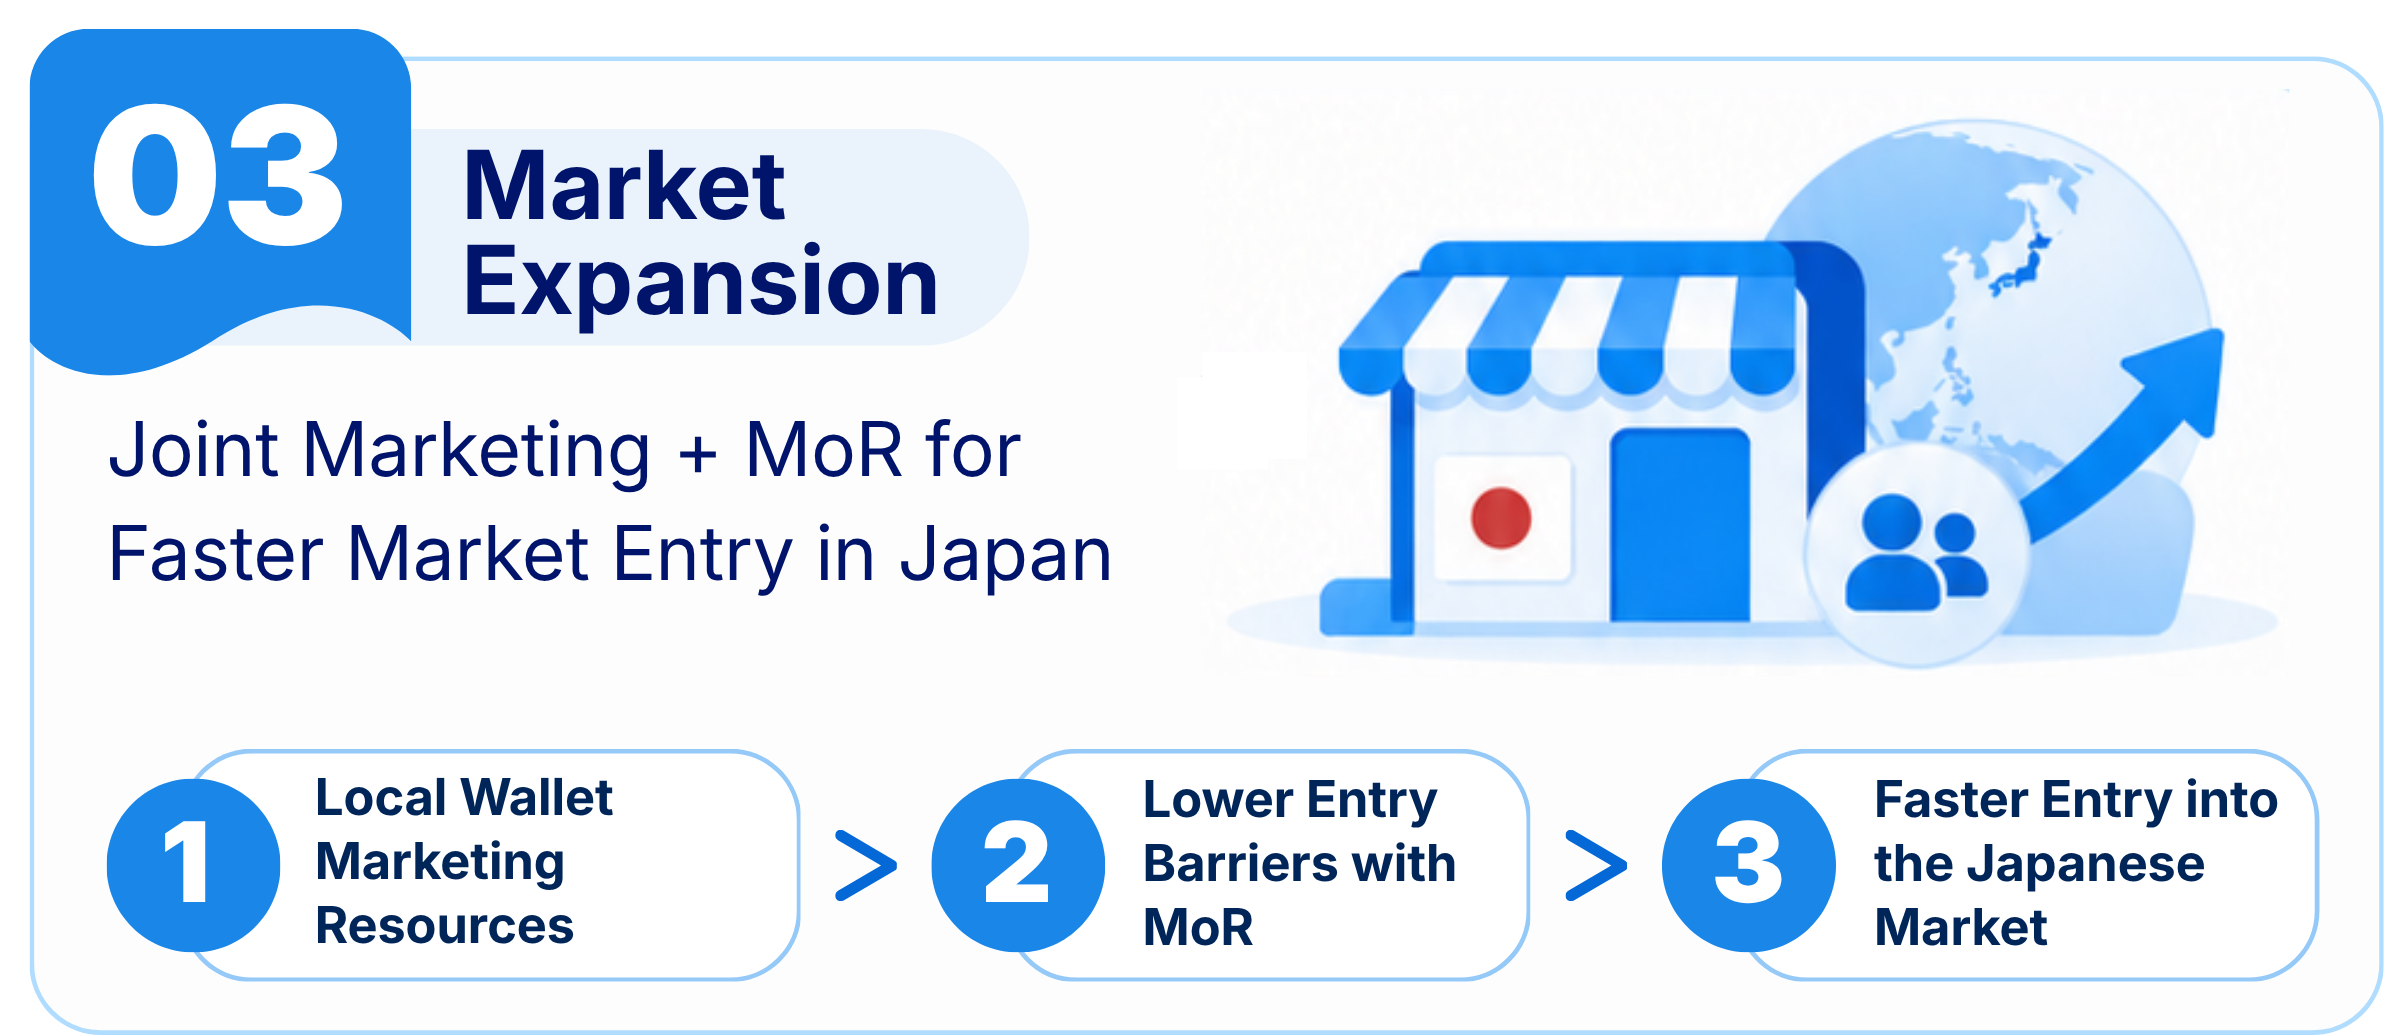
日本のローカルウォレットは、大規模なユーザー基盤に加えて、独自のマーケティング資源を持つケースも多くあります。Evonetはウォレット事業者との直接提携を活用し、共同マーケティングやクーポン施策などを展開することで、加盟店の国内ユーザーへのリーチ拡大とコンバージョン向上を支援できます。
 
日本市場に参入する海外企業にとっては、加盟店主体や国内契約体制も決済導入時の課題となります。一部の国内決済手段では、日本国内の法人・事業主体が求められる場合があり、初期投資やサービス開始までの期間が増える要因になります。
 
Evonetは国内パートナーと連携し、Merchant of Record(MoR/マーチャント・オブ・レコード)の仕組みを活用した支援を提供できます。国内主体が対象取引におけるMerchant of Recordとして決済受入れを担うことで、海外加盟店は自社で日本国内の事業主体や決済体制を一から整備する前でも、日本市場での事業開始を進めやすくなります。

日本における決済基盤のさらなる強化

日本のオンライン決済市場では、引き続きクレジットカードが中心である一方、ローカルウォレット、QRコード決済、後払い決済の利用も広がり、消費者の決済習慣はより多様化しています。越境ビジネスを展開する加盟店が日本市場で決済をローカライズするには、決済手段だけでなく、アクワイアリングネットワーク、トランザクションルーティング、規制対応、国内運用まで含めた複数の領域をカバーする必要があります。
 
Evonetは、この方向性に沿って日本での決済機能を継続的に強化しています。国内規制への対応基盤をもとに日本のアクワイアリング体制と接続し、JCNなどの国内ネットワークを通じてカード取引を処理しています。さらに、国際カードとローカル決済手段を統合し、スマートルーティング、マーケティング連携、Merchant of Record(MoR)支援などのサービスへと機能を広げています。
 
これらの機能は最終的に、加盟店が直面する3つの具体的な課題に対応します。現地消費者が利用する決済手段を十分にカバーできるか、日本国内の取引をより効率的に処理できるか、そして導入・運用コストを抑えながら日本市場へ参入できるか、という点です。
 
こうした実務上のニーズに応えるため、Evonetは今後も日本におけるローカル決済ネットワークの構築を深化させ、加盟店の決済導入に伴う複雑さを軽減するとともに、日本市場での取引効率と運用効率の向上を支援していきます。
さらに多彩な決済可能性を発見